Diciamocelo chiaramente: il mercato delle case delle banche è cambiato moltissimo. Non c’è più il direttore di filiale amico che ti avvisa dell’affare prima di appendere il cartello. Oggi tutto questo lo gestiscono enormi fondi d’investimento e servicer (le società immobiliari delle banche), che hanno migliaia di immobili bloccati e devono liberarsene in fretta.
Ed è qui che entriamo in gioco noi. Le banche non vogliono case, vogliono liquidità. Tenerle vuote costa loro denaro, così come pagare le spese condominiali (a volte non le pagano) e mettere in conto possibili occupazioni abusive. Per questo cedono case pignorate con sconti enormi, spesso alla metà di quello che chiede il vicino del terzo piano.
Attenzione: là fuori c’è molto rumore. La trappola non è non trovare case economiche, ma ritrovarsi con una fregatura. La chiave è saper filtrare solo con numeri oggettivi.
La realtà delle case pignorate
Chiamiamo le cose con il loro nome: una casa della banca è un immobile che qualcuno ha smesso di pagare, punto. La banca escute l’ipoteca e si tiene le chiavi. Questo porta due cose molto buone a chi ha liquidità o capacità di indebitamento:
- La banca vuole vendere IERI: ha fretta. Gli «asset tossici» le pesano sui bilanci. Se arrivi con un’offerta ferma o partecipi a una gara, spesso te la accettano anche se abbassa il prezzo.
- Il mutuo te lo danno loro: alle banche piace togliersi la casa di torno. Se compri un loro immobile, di solito sono molto più generose con il finanziamento (qui è più facile strappare un mutuo al 100% che in un’agenzia di quartiere).

Occhio alle clausole scritte in piccolo (quello che non ti dicono)
Non basta andare, pagare e affittarla il giorno dopo. Se fai house flipping (comprare, ristrutturare e rivendere) o cerchi un rendimento da affitto alto, nel tuo foglio di calcolo devi mettere per forza questi tre spaventi abituali:
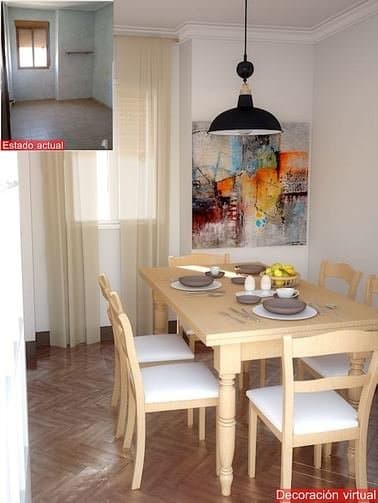
- Lo stato della casa: molte sono chiuse da mesi o da anni. A volte i vecchi proprietari si sono portati via perfino le prese e le porte. Prevedi sempre un buon margine per la ristrutturazione e gli imprevisti.
- Comprare «con bicho»: nel settore si dice così quando si compra una casa occupata (letteralmente, «con l’insetto»). Sì, sono di gran lunga le case più economiche del mercato (sconti del 60, 70 o perfino 80%), ma il problema di sfrattare l’occupante per via giudiziaria, con i tempi che comporta, diventa tuo.
- I debiti nascosti: la banca dovrebbe consegnartela libera dalle ipoteche precedenti, ma a volte «si dimentica» dell’IBI (l’imposta comunale sugli immobili) o delle spese straordinarie del condominio. Pretendi sempre una Nota Simple (la visura del registro immobiliare) prima di tirare fuori un solo euro e controlla il certificato del condominio.
Case delle banche per banca: chi vende cosa
Nessuna banca ti vende le sue case in filiale: ognuna le mette in vendita tramite un servicer, e negli ultimi anni quasi tutti hanno cambiato proprietario.
La mappa completa, con chi possiede ogni servicer e cosa cambia per il mutuo e la trattativa: quale agenzia vende le case di ogni banca.
Come scovare oggi le vere opportunità?
Se ti metti a setacciare a mano Haya, Servihabitat, Altamira e il BOE (la Gazzetta Ufficiale spagnola) ogni mattina, impazzisci. E quando vedi un buon prezzo, come fai a sapere in fretta se è davvero sotto il mercato di quella strada o se te la stanno dando a bere?
È per questo che è nato RadarPro. Ci colleghiamo alle fonti, valutiamo il prezzo reale della tua città con la nostra IA immobiliare e ti diciamo: «Ehi, questa casa è appena uscita ed è il 40% sotto il mercato del suo codice postale». Così tu devi solo filtrare, visitare e trattare, senza perdere settimane a guardare annunci ingannevoli.
Domande frequenti (FAQ)
Perché le case delle banche costano così poco?
Le banche accumulano immobili che arrivano da sfratti o da dazioni in pagamento. Il loro mestiere non è l’immobiliare, quindi cercano di liquidarli in fretta per risanare i bilanci, accettando di vendere sotto il valore di perizia.
Le case delle banche hanno oneri nascosti?
Di solito vengono consegnate libere da gravami privati (le ipoteche precedenti vengono cancellate). Però spetta alla banca, o a volte all’acquirente secondo il contratto, farsi carico dei debiti condominiali o dell’IBI arretrati. Chiedi sempre una Nota Simple.
Posso visitare le case pignorate prima di comprare?
Dipende da chi ne ha il possesso. Se sono libere da occupanti e il servicer ha le chiavi, sì. Però molte aste giudiziarie e vendite di portafogli in blocco non permettono visite prima della gara.