Soyons clairs : le marché des saisies bancaires a énormément changé. Le directeur d'agence ami qui vous prévenait de la bonne affaire avant de poser le panneau n'existe plus. Tout cela est désormais géré par d'énormes fonds d'investissement et des servicers (les sociétés immobilières des banques), qui ont des milliers de biens sur les bras et doivent s'en débarrasser vite.
C'est là que nous intervenons. Les banques ne veulent pas de logements, elles veulent des liquidités. Les garder vides leur coûte de l'argent, tout comme payer les charges de copropriété (parfois, elles ne les paient pas) et s'exposer à d'éventuels squats. C'est pour cela qu'elles cèdent des logements saisis avec des décotes énormes, souvent pour la moitié de ce que demande le voisin du troisième.
Attention : il y a beaucoup de bruit. Le piège n'est pas de ne pas trouver de logements bon marché, mais de se faire refiler une mauvaise affaire. La clé, c'est de savoir filtrer uniquement avec des chiffres objectifs.
La réalité des logements saisis
Appelons les choses par leur nom : un bien bancaire, c'est un logement que quelqu'un a cessé de payer, point. La banque exécute l'hypothèque et garde les clés. Cela apporte deux très bonnes choses à qui dispose de liquidités ou d'une capacité d'emprunt :
- La banque veut vendre HIER : elle est pressée. Les « actifs toxiques » plombent son bilan. Si vous arrivez avec une offre ferme ou participez à des enchères, elle l'accepte souvent, même si cela tire le prix vers le bas.
- La banque vous accorde elle-même le prêt : les banques aiment se débarrasser du logement. Si vous leur achetez un de leurs biens, elles se montrent souvent très généreuses sur le financement (il est plus facile d'obtenir un prêt à 100 % ici qu'auprès d'une agence de quartier).

Attention aux petits caractères (ce qu'on ne vous dit pas)
Il ne suffit pas d'y aller, de payer et de mettre le bien en location le lendemain. Si vous faites de l'achat-revente (acheter, rénover et revendre) ou si vous cherchez un rendement locatif élevé, ces trois mauvaises surprises habituelles doivent figurer dans votre tableur, quoi qu'il arrive :
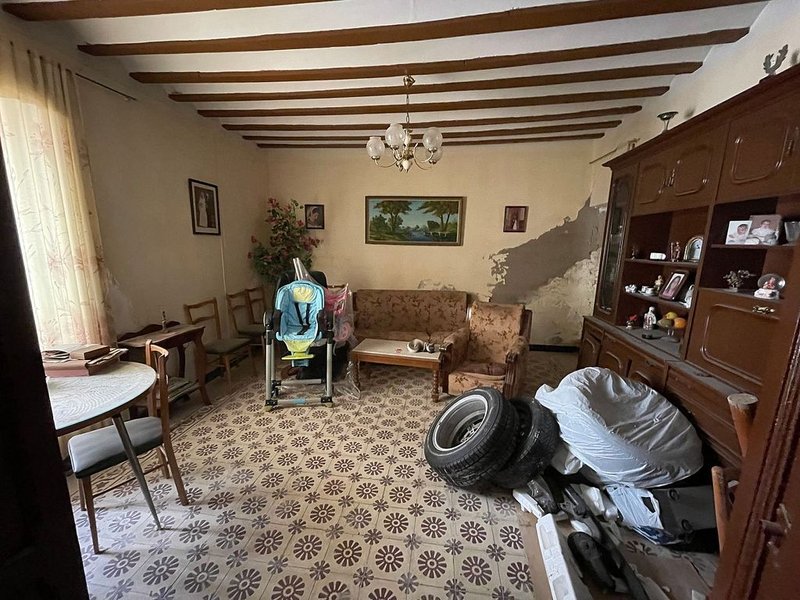
- L'état du logement : beaucoup sont fermés depuis des mois ou des années. Parfois, les anciens propriétaires ont emporté jusqu'aux prises et aux portes. Prévoyez toujours une bonne marge pour les travaux et les imprévus.
- Acheter « con bicho » : c'est ainsi que le milieu appelle l'achat d'un logement occupé (littéralement, « avec une bestiole »). Oui, ce sont de loin les logements les moins chers du marché (décotes de 60, 70, voire 80 %), mais c'est à vous qu'il revient d'expulser l'occupant par voie judiciaire, avec le temps que cela prend.
- Les dettes cachées : la banque devrait vous le remettre libre des hypothèques antérieures, mais elle « oublie » parfois l'IBI (la taxe foncière locale) ou les appels de fonds exceptionnels de la copropriété. Exigez toujours une Nota Simple (l'extrait du registre foncier) avant de verser le moindre euro, et vérifiez le certificat de la copropriété.
Saisies bancaires par banque : qui vend quoi
Aucune banque ne vous vend ses logements en agence : chacune les met en vente par un servicer, et ces dernières années presque tous ont changé de mains.
La carte complète, avec le propriétaire de chaque servicer et ce que cela change pour le prêt et la négociation : quelle agence vend les biens de chaque banque.
Comment dénicher les vraies opportunités aujourd'hui ?
Si vous passez au peigne fin Haya, Servihabitat, Altamira et le BOE (le Journal officiel espagnol) à la main tous les matins, vous allez devenir fou. Et quand vous voyez un bon prix, comment savoir rapidement s'il est vraiment sous le marché de cette rue précise ou si l'on vous mène en bateau ?
C'est pour cela que RadarPro est né. Nous nous connectons aux sources, nous évaluons le prix réel de votre ville avec notre IA immobilière et nous vous disons : « Ce logement vient de sortir et il est 40 % sous le marché de son code postal. » Vous n'avez plus qu'à filtrer, visiter et négocier, sans perdre des semaines à regarder des annonces trompeuses.
Questions fréquentes (FAQ)
Pourquoi les biens bancaires sont-ils si bon marché ?
Les banques accumulent des biens issus d'expulsions ou de dations en paiement. L'immobilier n'est pas leur métier : elles cherchent donc à liquider ces actifs rapidement pour assainir leur bilan, quitte à vendre sous la valeur d'expertise.
Les logements des banques ont-ils des charges cachées ?
En principe, ils sont livrés libres de charges privées (les hypothèques antérieures sont radiées). Cependant, c'est à la banque, ou parfois à l'acheteur selon le contrat, de régler les dettes de copropriété ou l'IBI en souffrance. Demandez toujours une Nota Simple.
Puis-je visiter les logements saisis avant d'acheter ?
Cela dépend de leur situation d'occupation. S'ils sont libres d'occupants et que le servicer a les clés, oui. En revanche, beaucoup d'enchères judiciaires et de ventes de portefeuilles en bloc ne permettent pas de visiter le bien avant d'enchérir.