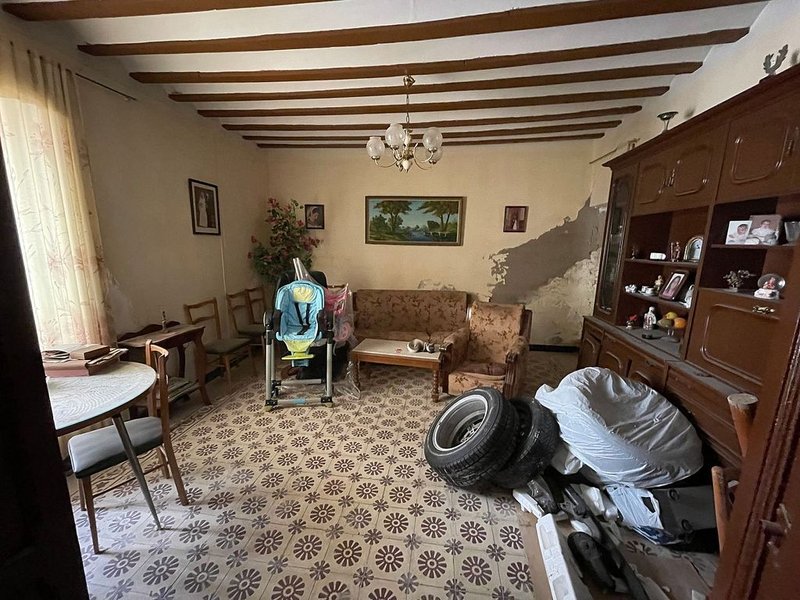
In Spanien sagen alle „pisos embargados“ (gepfändete Wohnungen), und kein Begriff ist ungenauer. Dahinter stecken drei verschiedene Dinge: eine Wohnung in der Zwangsvollstreckung, die noch dem Schuldner gehört, eine Wohnung, die das Gericht versteigert, und eine Wohnung, die die Bank bereits übernommen hat und zu einem festen Preis verkauft. Sie werden auf unterschiedliche Weise gekauft, mit unterschiedlichen Risiken und von unterschiedlichen Verkäufern. Dieser Leitfaden trennt sie und sagt Ihnen, wo Sie jede davon finden.
Was genau eine gepfändete Immobilie ist
Wenn der Eigentümer die Hypothek nicht mehr bezahlt (oder eine andere gerichtlich eingeforderte Schuld), beantragt der Gläubiger beim Gericht die Pfändung der Wohnung. Ab diesem Moment ist die Wohnung gepfändet, gehört aber weiterhin dem Schuldner. Der nächste Schritt ist die Zwangsversteigerung: Das Gericht verkauft sie an den Meistbietenden auf dem Versteigerungsportal des BOE (des spanischen Amtsblatts). Bietet niemand oder behält der Gläubiger sie, wird die Bank Eigentümerin: Das ist die Übernahme durch die Bank (adjudicación), und von da an gehört die Immobilie zum Bestand der Bank und wird als Bankimmobilie verkauft, mit Preis, Servicer (der Gesellschaft, die die Wohnungen der Bank verkauft) und gewöhnlicher notarieller Urkunde.
Die Faustregel: Hat die Wohnung einen Preis und einen Servicer, der Sie betreut, ist sie bereits übernommen, und es wird verhandelt. Hat sie einen Versteigerungswert und ein Enddatum, ist sie in der Versteigerung, und es wird geboten. Das sind zwei Paar Schuhe.
Wer Ihnen eine gepfändete Immobilie verkauft: drei Verkäufer
- Das Gericht, in der Versteigerung. Sie kaufen, indem Sie beim BOE bieten, mit einer Sicherheitsleistung von 20 % des Versteigerungswerts und zwanzig Tagen, um den Zuschlagspreis zu zahlen. Dort gibt es die großen Abschläge, aber auch die vorrangigen Belastungen, die besetzten Wohnungen und keine Möglichkeit zur Besichtigung. Den vollständigen Ablauf finden Sie unter Zwangsversteigerungen.
- Die Bank, über ihren Servicer. BBVA verkauft über Haya, Santander über Diglo, Sabadell und CaixaBank über Solvia, das ältere Portfolio der CaixaBank über Servihabitat. Veröffentlichter Preis, schriftliches Angebot, Freigabe durch den Ausschuss der Bank und Notar. Meist gibt es eine Hypothek der Bank selbst. Wer was verkauft, zeigt unsere Übersicht der Immobiliengesellschaften, die die Wohnungen jeder Bank verwalten.
- Ein Fonds, über denselben Servicer. Viele „Bank“-Wohnungen gehören inzwischen Fonds, die Portfolios gekauft haben (Coral Homes, Blackstone, Portfolios bei Hipoges). Sie werden genauso gekauft, aber ohne gekoppelte Hypothek und, je länger sie im Bestand sind, mit mehr Verhandlungsspielraum.
Warum sie günstiger sind (und wann nicht)
Eine Bank will keine Wohnungen, denn jede kostet sie Hausgeld, IBI (die kommunale Grundsteuer), Bewachung und gebundenes Kapital. Ein Fonds hat außerdem einen Termin, bis zu dem er seinen Anlegern das Geld zurückgeben muss. Deshalb verkaufen sie unter Marktwert, was ihnen im Weg ist. Aber was ihnen im Weg ist, ist nicht die gute Wohnung: Es ist die besetzte, die sanierungsbedürftige, die in einer Gemeinde ohne Nachfrage oder die, die seit Jahren im Bestand liegt. Der große Abschlag gleicht fast immer ein konkretes Problem aus, und Ihre Aufgabe ist es zu wissen, welches, und was es kostet, es zu beheben.
Eine freie gepfändete Wohnung in gutem Zustand und in einer gefragten Gegend wird zum Marktpreis angeboten und ist in wenigen Wochen verkauft. Abschläge von 40 oder 50 % gibt es, aber dann ist die Wohnung bewohnt oder muss komplett saniert werden.
Was Sie vor der Unterschrift prüfen sollten
- Aktuelle Nota Simple (der Grundbuchauszug): dass die vollstreckte Hypothek gelöscht ist oder in der notariellen Urkunde gelöscht wird. Bei einer Versteigerung zusätzlich die Belastungsbescheinigung aus der Gerichtsakte (certificación de cargas): Die Belastungen, die vor der vollstreckten Schuld eingetragen wurden, übernehmen Sie.
- Bescheinigung der Eigentümergemeinschaft über offene Schulden: Sie haften für das Hausgeld des laufenden Jahres und der drei Vorjahre. Bei Wohnungen, die jahrelang in der Zwangsvollstreckung waren, kann der Betrag erheblich sein.
- Offene IBI und Sonderumlagen: Die IBI haftet an der Immobilie.
- Die Besitzlage, schriftlich: „Sin posesión“ (wörtlich „ohne Besitz“) bedeutet besetzt. Bei einer Bankimmobilie fragen Sie danach, bevor Sie ein Angebot machen; bei einer Versteigerung steht es in der Gerichtsakte. Den Besitz zurückzubekommen dauert Monate und braucht einen Anwalt.
- Der tatsächliche Zustand: Im Bestand einer Bank besichtigen Sie; bei einer Versteigerung geht das fast nie, also kalkulieren Sie eine Komplettsanierung ein.
Gepfändete Immobilien nach Bank
Jede Bank verkauft über ihren Servicer, und jeder Servicer hat sein eigenes Portal, seine eigene Art zu verhandeln und manchmal seine eigene Hypothek.
Wie wir sie bei RadarPro finden
Es gibt ein Dutzend Portale der Servicer, das BOE und die allgemeinen Immobilienportale, und keines sagt Ihnen, ob der Preis für diese Straße gut ist. RadarPro sammelt jeden Tag die Wohnungen von Solvia, Servihabitat, Hipoges, Aliseda, Diglo und Altamira sowie die Versteigerungen des BOE und der spanischen Sozialversicherung, berechnet den Marktwert der Gegend und den echten Abschlag jeder Immobilie und benachrichtigt Sie, wenn eine hereinkommt, die zu Ihrer Suche passt.
Häufige Fragen zu gepfändeten Immobilien
Was ist der Unterschied zwischen einer gepfändeten Wohnung und einer Bankimmobilie?
Die Pfändung ist die gerichtliche Phase: Die Wohnung gehört noch dem Schuldner und wird versteigert. Wenn die Bank sie übernimmt und mit einem Preis zum Verkauf anbietet, ist sie eine Bankimmobilie. Viele nennen beides gepfändet; was sich ändert, ist, von wem Sie kaufen, wie und mit welchem Risiko.
Von wem kaufe ich eine gepfändete Wohnung?
Das hängt von der Phase ab. In der Versteigerung kaufen Sie aus dem Gerichtsverfahren, indem Sie auf dem Versteigerungsportal des BOE bieten. Ist sie bereits übernommen, kaufen Sie sie von der Bank oder dem Fonds, der sie behalten hat, über dessen Servicer (Solvia, Servihabitat, Diglo, Aliseda, Haya). Nie vom früheren Eigentümer und nie in der Bankfiliale.
Übernehme ich die Schulden des früheren Eigentümers?
Die vollstreckte Hypothek nicht: Sie wird gelöscht. Die Belastungen, die vor dieser Hypothek eingetragen wurden, bei einer Versteigerung schon. Und gegenüber der Eigentümergemeinschaft haften Sie immer für das Hausgeld des laufenden Jahres und der drei Vorjahre. Deshalb verlangt man die Nota Simple und die Bescheinigung der Eigentümergemeinschaft, bevor man irgendetwas unterschreibt.
Kann ich für eine gepfändete Wohnung eine Hypothek bekommen?
Wenn Sie sie kaufen, nachdem eine Bank sie übernommen hat, ja, und die Bank finanziert ihre eigene Immobilie oft zu besseren Bedingungen als bei einer normalen Hypothek. Wenn Sie in der Versteigerung kaufen, praktisch nicht: Sie haben zwanzig Tage, um den Zuschlagspreis zu zahlen, und keine Bank bearbeitet in dieser Frist eine Hypothek ohne Vorabzusage.
Warum sind manche gepfändeten Wohnungen so günstig?
Weil sie besetzt sind, renoviert werden müssen oder seit Jahren im Bestand liegen. Der große Abschlag gleicht fast immer ein konkretes Problem aus. Eine freie gepfändete Wohnung in gutem Zustand und guter Lage wird zum Marktpreis angeboten und ist in wenigen Wochen verkauft.