
O Unicaja Banco é o resultado da integração de várias entidades financeiras do sul de Espanha, incluindo o histórico Monte de Piedad de Málaga, a Caja Jaén e, mais recentemente, o Liberbank. Esse percurso deixou no seu balanço uma carteira de ativos imobiliários adjudicados com uma concentração geográfica muito específica: Andaluzia (sobretudo Málaga, Granada, Jaén e Almería), Estremadura, Castela-La Mancha e, através da integração do Liberbank, também zonas das Astúrias e da Cantábria; as de Castela e Leão chegaram com o EspañaDuero, que o Unicaja absorveu em 2018.
Para o investidor que opera nessas zonas, o catálogo do Unicaja é uma fonte de ativos que merece atenção sistemática. Os descontos são reais, as condições de financiamento podem ser favoráveis com a própria entidade e o processo de compra, embora tenha as suas particularidades, é gerível com a informação certa.
Como é gerida a carteira de ativos do Unicaja
O Unicaja gere os seus ativos imobiliários adjudicados sobretudo através da sua filial imobiliária e de acordos com servicers (gestoras de ativos) externos. Ao contrário de algumas entidades que externalizaram por completo a gestão dos seus ativos para grandes servicers, o Unicaja manteve parte do controlo interno da sua carteira, o que significa que alguns ativos são comercializados diretamente pelo banco e outros através de intermediários.
As vias de acesso ao inventário do Unicaja são:
- Portal de ativos do banco: A secção de imóveis do Unicaja no seu site oficial (unicajabanco.es), onde publica parte da sua carteira de ativos adjudicados com preço de venda direto. Nem sempre está totalmente atualizada, mas é o ponto de partida mais direto.
- Idealista e Fotocasa em nome do banco: O Unicaja publica alguns dos seus ativos nos portais generalistas, identificados como vendedor bancário. Filtrar pelo vendedor «Unicaja» nesses portais permite ver parte do inventário.
- Agências imobiliárias homologadas: O Unicaja tem acordos com agências locais que comercializam os seus ativos em exclusivo ou em colaboração. Essas agências têm acesso a ativos que não estão nos portais públicos. Contactar as agências imobiliárias de maior volume nas províncias com maior concentração da carteira do Unicaja (Málaga, Granada, Jaén) é uma via de acesso complementar.
- Direção de ativos imobiliários do banco: Para compras de volume ou investidores interessados em vários ativos, algumas entidades têm acordos de contacto direto com o seu departamento de ativos. No caso do Unicaja, as agências bancárias de maior dimensão nas províncias principais podem facilitar o contacto com a equipa de gestão de ativos.
As províncias com maior concentração de ativos
A geografia da carteira do Unicaja reflete a sua origem histórica como rede de caixas de aforro do sul. As províncias com maior densidade de ativos:
- Província de Málaga: A mais representativa. Ativos na capital, na Costa del Sol (Marbella, Estepona, Fuengirola, Torremolinos), na Axarquía, na Serranía de Ronda e nos municípios do interior. Tipologia muito variada: apartamentos turísticos, apartamentos residenciais, moradias, lojas e até lotes de terreno.
- Granada e Almería: A segunda concentração mais importante. Na cidade de Granada, na área metropolitana (Armilla, Albolote, Maracena) e na Costa Tropical e nas Alpujarras. Em Almería, tanto na capital como nos municípios do Poniente Almeriense.
- Jaén, Cádis e Huelva: Carteira mais reduzida mas presente, sobretudo nas capitais de província e nos municípios grandes.
- Estremadura (Cáceres e Badajoz): Herança da antiga Caja de Extremadura. Ativos nas capitais de província e em municípios médios como Mérida, Plasencia ou Don Benito.
- Astúrias e Cantábria (herança do Liberbank): Ativos provenientes da integração, em menor volume do que na Andaluzia. Oviedo, Gijón, Santander e municípios costeiros de ambas as comunidades.
As condições de financiamento direto com o Unicaja
Uma das vantagens históricas dos imóveis da banca é que a entidade vendedora pode oferecer condições de financiamento preferenciais sobre os seus próprios ativos. O Unicaja não é exceção. As condições concretas variam consoante o perfil do comprador e o ativo específico, mas os intervalos habituais para a compra de ativos próprios são:
- Financiamento até 100% do preço de venda (ou até ao valor de avaliação, o menor dos dois) para compradores com boa solvência. Isto é especialmente relevante porque, no mercado geral, a banca mal chega aos 80% e, na segunda habitação, aos 70%.
- Taxas de juro bonificadas sobre os seus ativos, como alavanca de venda. Nem sempre, e é preciso comparar com outras ofertas do mercado, mas em determinados ativos e momentos do ano as taxas oferecidas podem ser comparáveis ou melhores do que as do mercado.
- Comissões de abertura reduzidas ou eliminadas em alguns ativos em carteira há bastante tempo, em que a entidade tem mais pressa em liquidar.
- Prazos de amortização até 30 anos para compradores pessoas singulares que cumpram os requisitos.
É importante não partir do princípio de que o financiamento do Unicaja sobre os seus próprios ativos é automaticamente a melhor opção. É preciso compará-lo com outras ofertas bancárias ou com um intermediário de crédito hipotecário. Mas é, sim, um ponto de partida de negociação que o mercado convencional de segunda mão não oferece.
Como analisar um ativo do Unicaja antes de fazer uma oferta
Os ativos bancários em geral, e os do Unicaja em particular, têm características específicas que o investidor deve verificar:
- Situação possessória: Alguns ativos estão livres de ocupantes, outros têm o devedor original ou um inquilino. O anúncio do banco pode indicá-lo ou não com total clareza. Verifique sempre com uma visita ao imóvel antes de assinar o que quer que seja, sobretudo em ativos da Costa del Sol, onde a casuística de ocupação é variada.
- Estado físico real: As fotos dos portais do banco nem sempre refletem o estado atual do imóvel, sobretudo se estiver há muito tempo em carteira. Um imóvel vazio durante 3 anos numa zona húmida da costa pode ter humidade, problemas nas instalações e deteriorações que não são evidentes no anúncio.
- Dívidas ao condomínio: O comprador de um ativo bancário pode herdar dívidas ao condomínio de proprietários anteriores. A lei limita a responsabilidade do comprador aos últimos 3 anos e ao ano em curso (artigo 9.1.e da Ley de Propiedad Horizontal, a lei espanhola da propriedade horizontal), mas é preciso verificá-lo na declaração do condomínio.
- IBI e taxas municipais: Verifique se o banco pagou o IBI (o imposto municipal sobre imóveis) dos últimos anos. Se a escritura for feita sem prova de que o IBI está em dia, o comprador pode ser chamado a pagá-lo.
- A avaliação: Se o banco financia 100% do preço de venda, mas o preço de venda já é de mercado (sem desconto real), a operação não tem margem. Verifique sempre o valor real de mercado do ativo, comparando-o com apartamentos equivalentes na mesma zona, independentemente do que diga a avaliação bancária.
Negociar o preço: que margem existe
Os ativos bancários nem sempre se compram ao preço publicado. A margem de negociação depende de vários fatores:
O tempo que o ativo está em carteira é o fator mais importante. Um ativo que o Unicaja tenta vender há 3-4 anos tem muito mais margem do que um recém-incorporado. Os ativos com complicações declaradas (precisam de obras, têm dívidas ao condomínio, estão numa zona de difícil acesso) também têm mais margem, porque a procura é menor.
Os momentos do ano também influenciam: o fim do ano (fecho do balanço e objetivos de liquidação) e o terceiro trimestre (com a pressão de reduzir stock antes do fim do ano) costumam ser os momentos em que o banco aceita melhores condições. Um desconto de 5%-15% sobre o preço publicado é um intervalo habitual para ativos maduros em carteira com boas razões para pedir uma redução.
Recursos relacionados: Para uma visão completa do mercado de imóveis da banca em Espanha e dos principais servicers, o guia de imóveis da banca é o ponto de partida. Se lhe interessa a Costa del Sol como zona de investimento onde o Unicaja tem muita carteira, o artigo sobre as melhores cidades para investir analisa Málaga em profundidade. Para ativos com financiamento bancário a 100%, o artigo sobre o financiamento a 100% de imóveis da banca explica como tirar partido deste mecanismo.
Imóveis da banca disponíveis agora
O Unicaja vende no seu próprio portal e não está no RadarPro. Estes são imóveis da banca de outros servicers, com o desconto de cada um sobre o preço de mercado da sua zona.
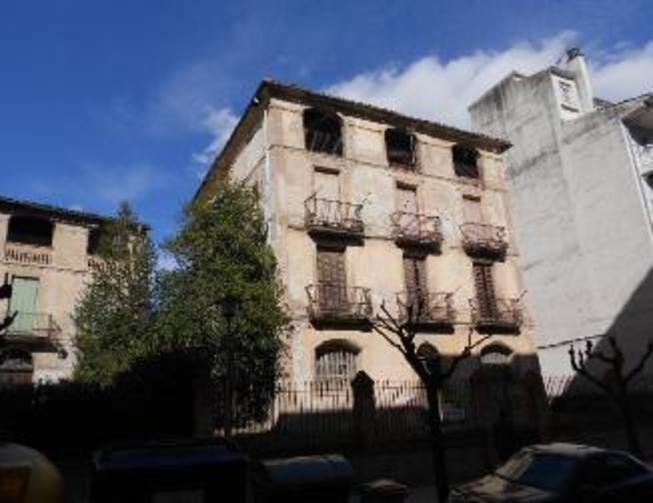
Apartamento
99/100- Preço
- 49 000 €
- Avaliação
- 102 038 €
Rentabilidade12,3%
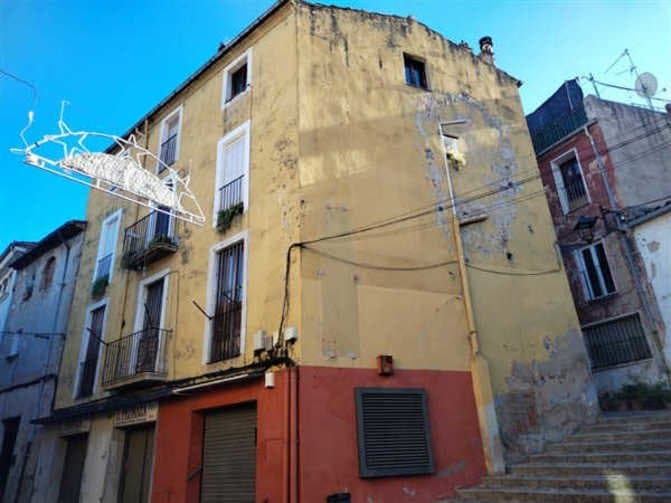
Apartamento
98/100- Preço
- 54 200 €
- Avaliação
- 125 586 €
Rentabilidade16,5%
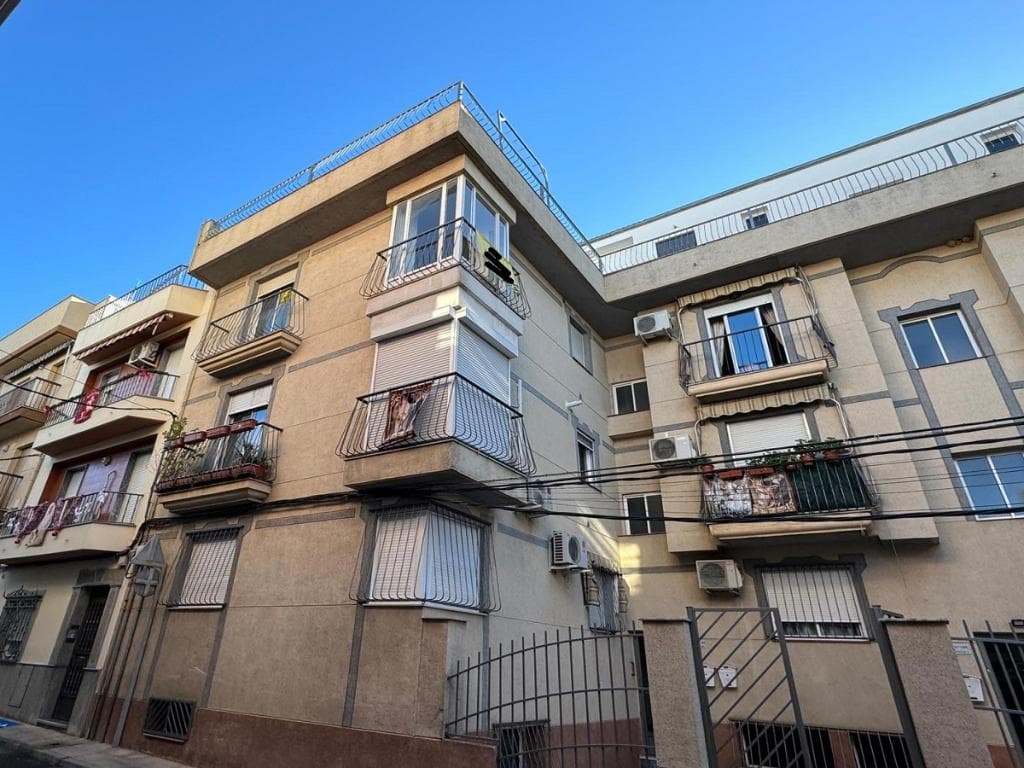
Apartamento
96/100- Preço
- 67 000 €
- Avaliação
- 107 714 €
Rentabilidade9,3%
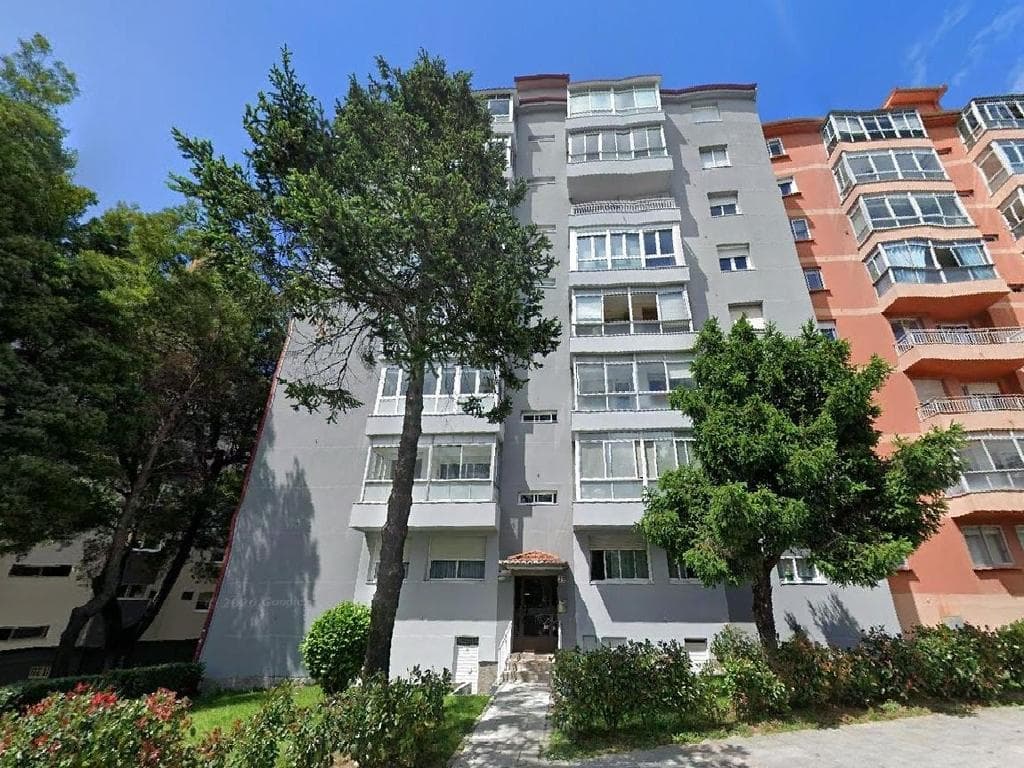
Apartamento
95/100- Preço
- 38 000 €
- Avaliação
- 95 638 €
Rentabilidade—

Compre com dados, não por intuição
O RadarPro combina cálculos algorítmicos e inteligência artificial para analisar o mercado e detetar as melhores oportunidades imobiliárias.
Criar conta grátis →
